Introdução
Na primeira parte desta série, você aprendeu a mapear sua renda, diagnosticar seus gastos e montar um orçamento familiar do zero. Se ainda não leu, vale voltar e conferir antes de seguir.
Agora é hora de encarar o ponto que mais preocupa quem está tentando organizar as finanças: as dívidas. Neste artigo, você vai aprender a priorizar o que pagar primeiro, entender por que o cartão de crédito é um dos vilões mais silenciosos do orçamento e descobrir os pequenos vazamentos que, juntos, comprometem centenas de reais todo mês.
Passo 4 — Se você está endividado, pare de aumentar o problema
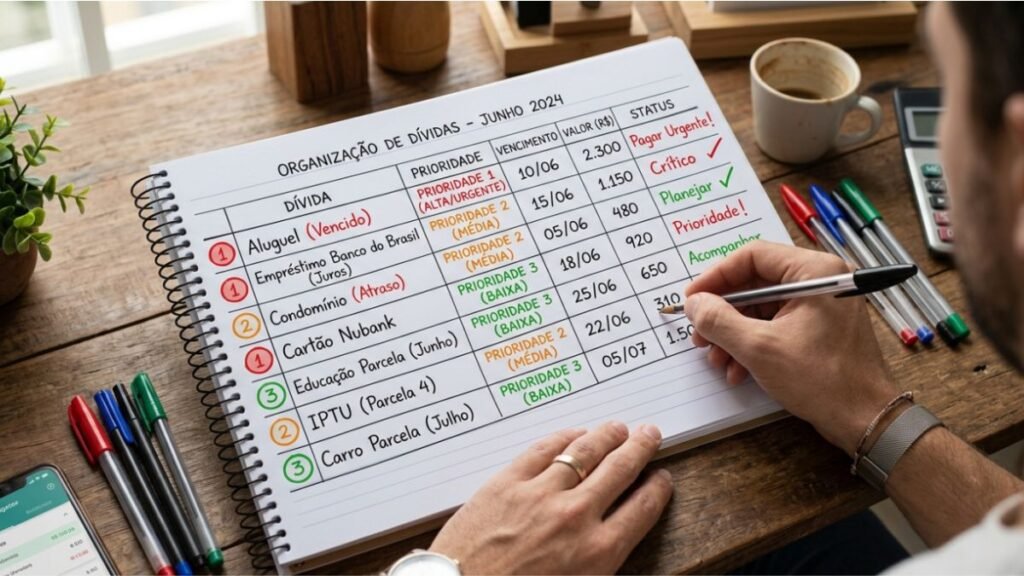
Colocar tudo em uma tabela simples ajuda a enxergar o tamanho real da situação:
| Dívida | Valor | Juros | Parcela | Vencimento |
|---|---|---|---|---|
| Cartão | R$ X | Alto | R$ X | Dia X |
| Empréstimo | R$ X | Médio | R$ X | Dia X |
| Conta atrasada | R$ X | — | R$ X | Dia X |
Priorize dívidas com juros elevados, risco de crescimento rápido, impacto direto no orçamento e consequências mais graves em caso de atraso.
Como quitar dívidas ganhando pouco? A lógica não é mágica, mas funciona: reduzir vazamentos + negociar dívidas + aumentar renda + direcionar todo excedente para a dívida prioritária.
Passo 5 — Aprenda como sair do rotativo do cartão
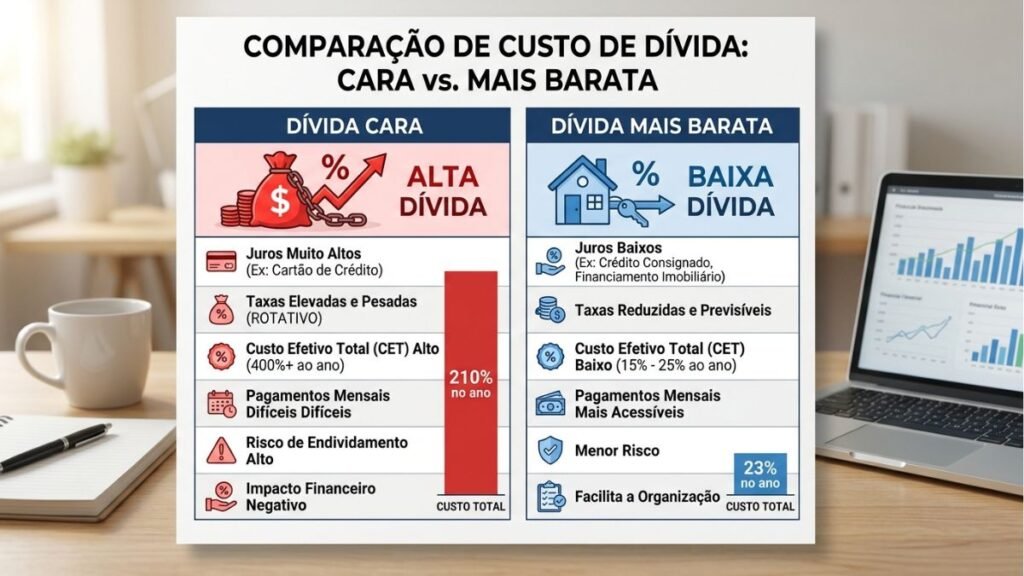
Quando você paga só o mínimo da fatura, o restante do valor entra no rotativo — uma das linhas de crédito mais caras do mercado. Boa parte do que você paga no mês seguinte serve só para cobrir os juros, não a dívida em si.
Sempre que possível, evite criar uma dívida nova enquanto ainda está lidando com a antiga. Passo a passo para renegociar o cartão: descobrir o saldo devedor exato, verificar as condições oferecidas, comparar alternativas, avaliar o valor total pago, escolher uma parcela sustentável e não assumir uma nova dívida só para pagar a renegociação.
Trocar uma dívida cara por uma mais barata pode fazer sentido?
O exemplo a seguir é hipotético e ilustrativo — não representa um caso real.
Maria tinha uma dívida no cartão com juros altíssimos. Ao pesquisar alternativas, encontrou uma linha de crédito com taxa bem menor e decidiu usá-la para quitar o cartão de uma vez: dívida cara → crédito potencialmente mais barato → quitação da dívida cara → parcela previsível.
Atenção: crédito mais barato ainda é dívida. O ponto central é comparar, com calma: custo total + taxa + prazo + parcela + capacidade real de pagamento.
Passo 6 — Encontre os “vazamentos” que estão destruindo seu orçamento
Assinaturas não utilizadas, compras pequenas diárias, delivery, compras por impulso e apostas online são os vilões mais comuns. Dinheiro destinado a apostas não deve ser tratado como renda, investimento ou estratégia financeira.
O efeito das pequenas despesas: o caso de Marcos e Juliana
Também um exemplo hipotético. Marcos e Juliana tinham renda razoável, mas faltava dinheiro todo mês sem uma explicação óbvia. O rastreamento de 30 dias revelou vazamentos espalhados: aplicativos de entrega, pequenas compras e assinaturas duplicadas.
“O vazamento do orçamento raramente está apenas na conta grande; muitas vezes está nas pequenas goteiras que se repetem todos os dias.”
Conclusão e próximo passo
Agora você já sabe como priorizar dívidas, sair do rotativo do cartão e caçar os vazamentos que corroem seu orçamento aos poucos. O próximo passo é usar esse fôlego recuperado para aumentar sua renda e construir uma rede de segurança.
👉 Continue na Parte 3 da série: Renda Extra, Reserva de Emergência e Rotina Financeira: O Plano Final, com estratégias práticas de renda extra, o passo a passo para criar sua primeira reserva e um plano de recuperação financeira de 30 dias.
Preparamos gratuitamente o e-book “Dinheiro Sob Controle”.
Baixe gratuitamente e comece hoje a colocar sua vida financeira em ordem.
Você também pode gostar: Como Organizar a Vida Financeira do Zero: Diagnóstico e Orçamento Familiar
Planejamento Financeiro Pessoal: Como Organizar Seu Dinheiro, Economizar e Sair das Dívidas
Professor do Futuro: Como Integrar Tecnologia sem Perder a Humanidade
Educação Digital e o Futuro da Aprendizagem: Construindo Cidadania na Era da Tecnologia
Agentes de Inteligência Artificial: Arquitetos da Era Digital
Por Que Você Está Esgotado Mentalmente Mesmo Sem Fazer Nada de Diferente?