Introdução
Imagine receber seu salário, pagar algumas contas, usar o cartão para completar o mês e, poucos dias depois, perceber que o dinheiro simplesmente desapareceu.
Se essa situação se repete, talvez o problema não seja apenas quanto você ganha. Pode estar na falta de um sistema para saber quanto entra, quanto sai, para onde o dinheiro está indo e quais dívidas precisam ser enfrentadas primeiro.
Organizar a vida financeira não significa deixar de aproveitar a vida, nem transformar cada gasto em fonte de culpa. Significa assumir o controle das decisões financeiras antes que elas sejam tomadas pelo cartão, pelos juros e pelas despesas que se acumulam silenciosamente.
Neste primeiro artigo da nossa série, você vai aprender a diagnosticar sua real situação financeira e a montar um orçamento familiar do zero — a base de tudo o que vem depois.
Por que organizar a vida financeira é tão importante?
O endividamento começa muitas vezes com pequenos desequilíbrios
Raramente uma pessoa fica endividada por causa de uma única decisão grande. Na maioria das vezes, o problema nasce de pequenos hábitos que se acumulam:
- Compras parceladas.
- Uso frequente do cartão.
- Contas atrasadas.
- Assinaturas esquecidas.
- Pequenos gastos diários.
- Uso do crédito para pagar despesas essenciais.
Cada um desses pontos, isoladamente, parece inofensivo. Juntos, formam um padrão difícil de enxergar sem parar para olhar de perto.
O efeito dos juros transforma uma dívida pequena em um problema grande
O ciclo costuma seguir uma lógica simples e perigosa:
dívida → juros → novas parcelas → menor renda disponível → nova dívida.
Quanto mais tempo esse ciclo roda, menor é a fatia da sua renda que sobra para o resto da vida. É por isso que agir cedo faz tanta diferença.
O objetivo não é simplesmente gastar menos
Organizar as finanças envolve três pilares que trabalham juntos:
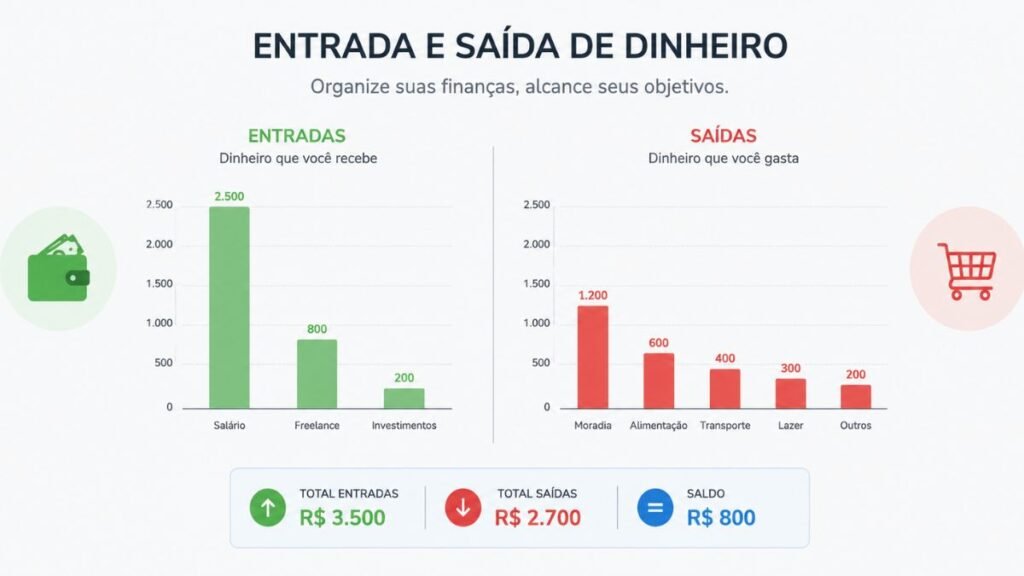
- Controlar o dinheiro que entra.
- Controlar o dinheiro que sai.
- Dar uma finalidade ao dinheiro que sobra.
Sem esses três movimentos, qualquer esforço de “economizar” tende a ser temporário.
Passo 1 — Descubra exatamente quanto dinheiro entra todos os meses
Antes de cortar qualquer gasto, você precisa conhecer sua realidade financeira com precisão.
Liste todas as fontes de renda
Vale colocar tudo no papel, mesmo o que parece pequeno:
- Salário.
- Aposentadoria.
- Pensões.
- Trabalhos extras.
- Serviços prestados.
- Comissões.
- Rendas ocasionais.
Trabalhe com a renda realmente disponível
Salário bruto e dinheiro disponível para uso são coisas diferentes. Descontos, impostos e contribuições já reduzem o valor antes mesmo de ele chegar à sua conta. Seu orçamento precisa partir do valor líquido, não do que aparece no contracheque.
E quando a renda varia todos os meses?
Se você trabalha por conta própria, com comissões ou freelas, monte o orçamento com base em uma renda mínima média — a média dos meses mais fracos dos últimos seis a doze meses. Planejar com base no melhor mês é um dos erros mais comuns de quem tem renda variável.
Passo 2 — Faça um diagnóstico completo dos seus gastos
Aqui começa a verdadeira “faxina financeira”.
Separe gastos fixos e variáveis
Fixos — se repetem todo mês, com valor parecido:
- aluguel;
- financiamento;
- condomínio;
- internet;
- mensalidades.
Variáveis — mudam de valor ou de frequência:
- supermercado;
- transporte;
- restaurantes;
- lazer;
- compras;
- aplicativos.
Descubra seus gastos fantasmas
Pequenos valores recorrentes — um aplicativo aqui, uma assinatura ali — parecem irrelevantes isoladamente. Somados ao longo do mês, podem representar centenas de reais que nem chegam a passar pela sua consciência antes de saírem da conta.
Faça uma auditoria dos últimos 30 dias
Uma tarefa prática para começar agora:
Abra seu aplicativo bancário e o extrato do cartão, e classifique cada gasto dos últimos 30 dias nas categorias abaixo.
Essencial | Importante | Supérfluo | Dívida | Desperdício
Essa classificação transforma um orçamento abstrato em algo visual — e costuma ser o momento em que muita gente enxerga, pela primeira vez, para onde o dinheiro realmente vai.
Dica prática: faça o “Desafio dos 30 Dias”
Durante um mês, anote absolutamente tudo o que gastar — inclusive aquele café, o aplicativo, a compra por impulso ou a pequena aposta.
No final, some os valores por categoria. Você provavelmente vai descobrir que o problema financeiro não está escondido em uma única grande despesa, mas em várias pequenas decisões repetidas.
Conhecer seus gastos é o primeiro passo para poder controlá-los.
Passo 3 — Monte seu orçamento familiar do zero
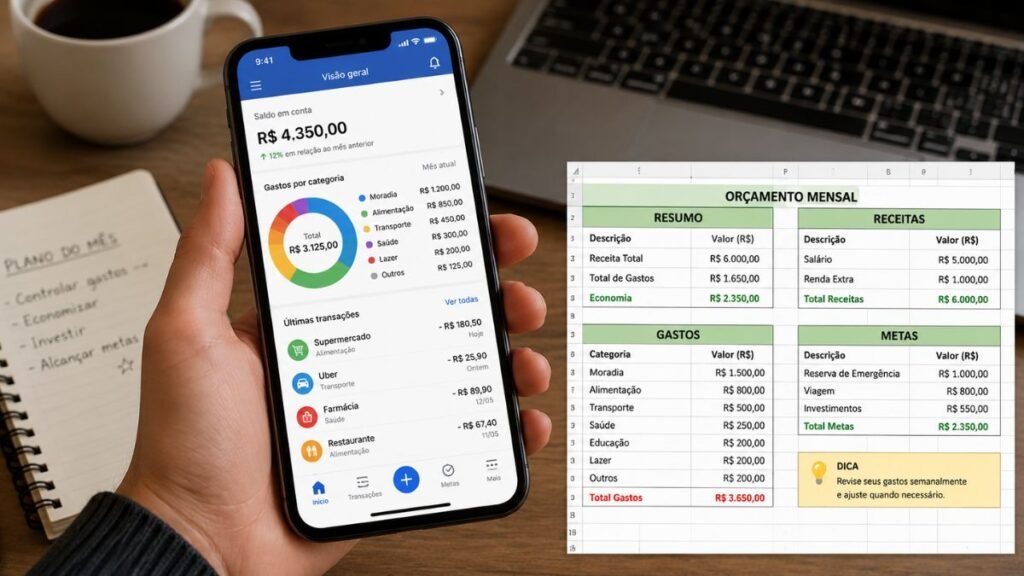
Crie quatro grandes grupos
Uma estrutura simples, fácil de manter no dia a dia:
- Despesas essenciais
- Dívidas
- Objetivos financeiros
- Lazer e gastos pessoais
Defina limites para cada categoria
O orçamento funciona melhor quando é entendido como um limite de segurança — algo que te protege — e não como uma punição ou uma lista de proibições.
O que fazer quando o dinheiro não é suficiente para tudo?
Nesses casos, uma ordem de prioridade ajuda a decidir o que vem primeiro:
Moradia → alimentação → saúde → serviços essenciais → transporte → dívidas → demais gastos.
Conclusão e próximo passo
Agora que você já sabe quanto entra, quanto sai e como montar a estrutura do seu orçamento, o próximo desafio é lidar com o que mais tira o sono de quem quer organizar as finanças: as dívidas e o cartão de crédito.
👉 Continue na Parte 2 da série: Como Sair das Dívidas e Controlar o Cartão de Crédito: Guia Completo, onde você vai aprender a priorizar dívidas, sair do rotativo do cartão e identificar os vazamentos que estão sabotando seu orçamento sem você perceber.
Preparamos gratuitamente o e-book “Dinheiro Sob Controle”.
Baixe gratuitamente e comece hoje a colocar sua vida financeira em ordem.
Leia também: Planejamento Financeiro Pessoal: Como Organizar Seu Dinheiro, Economizar e Sair das Dívidas