Introdução
Nas duas primeiras partes desta série, você aprendeu a diagnosticar sua renda e seus gastos, montar um orçamento familiar do zero, priorizar dívidas e cortar os vazamentos do cartão de crédito.
Agora é hora da parte mais motivadora do processo: usar o dinheiro recuperado para crescer. Neste artigo final, você vai descobrir como gerar renda extra sem virar refém de um segundo emprego, como montar sua primeira reserva de emergência e como transformar tudo isso em uma rotina financeira que se sustenta sozinha.
Passo 7 — Crie uma estratégia de renda extra
Renda extra não deve ser sinônimo de segundo emprego
Existem caminhos que exigem menos tempo fixo e podem se encaixar melhor na sua rotina:
- venda de objetos usados;
- aulas particulares;
- prestação de serviços;
- trabalhos digitais;
- produção de conteúdo;
- serviços locais;
- produtos digitais;
- atividades baseadas em conhecimentos que você já possui.
Ideias de renda extra em casa
Esse é um tema tão amplo que vai merecer um artigo próprio aqui no Giro Atual, com ideias práticas e detalhadas para começar sem precisar de investimento inicial alto.
Renda extra rápida para pagar contas: cuidado com promessas
Desconfie de qualquer proposta que prometa dinheiro fácil, rápido e garantido. Renda extra real exige tempo, consistência e, na maioria das vezes, começa pequena antes de crescer.
O caso de Roberto: quando a renda extra tem um destino
Exemplo hipotético, criado para ilustrar a estratégia.
O problema
Roberto precisava levantar dinheiro para reorganizar suas finanças, mas sentia que seu salário já não dava conta de mais nada além do básico.
A estratégia
- vendeu objetos parados em casa;
- utilizou uma habilidade que já possuía;
- passou a oferecer aulas e serviços pontuais;
- usou ferramentas digitais para ganhar produtividade no tempo livre.
A regra mais importante
Toda renda extra precisa ter um destino definido antes mesmo de entrar na conta.
Um exemplo de como isso funciona na prática:
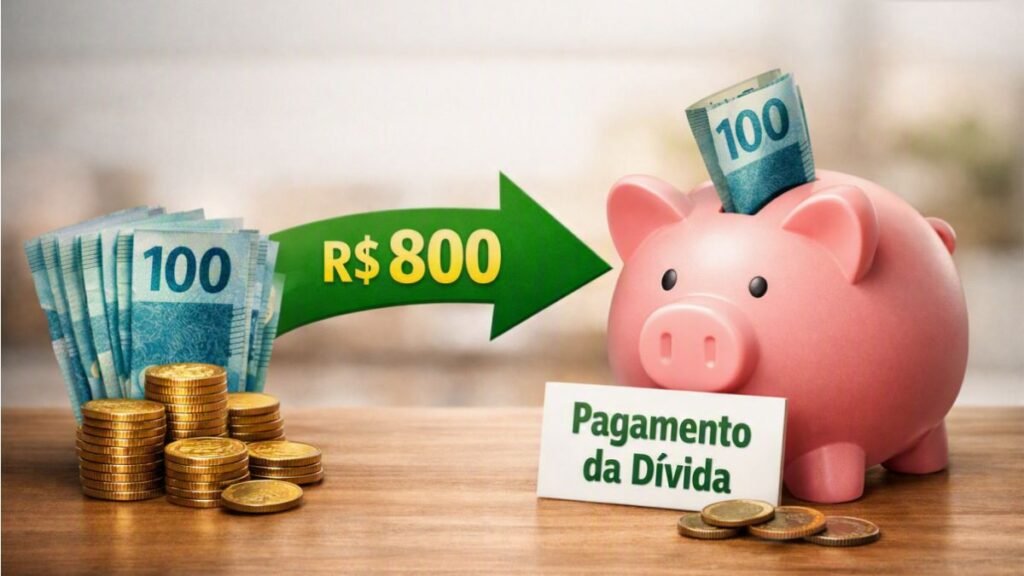
Renda extra: R$ 800 Dívida prioritária: R$ 5.000 Destino definido: R$ 800 direcionados integralmente para a dívida.
Isso evita que a renda adicional simplesmente aumente o padrão de consumo, sem gerar nenhum avanço real.
Passo 8 — Crie sua primeira reserva financeira
Por que uma reserva evita novas dívidas?
Ela funciona como um amortecedor para situações como:
- emergência médica;
- conserto de veículo;
- perda temporária de renda;
- reparo doméstico inesperado.
Sem essa reserva, qualquer imprevisto vira, quase automaticamente, uma dívida nova.
Comece pequeno
O primeiro objetivo não precisa ser um valor alto. Pode ser simplesmente criar o hábito de guardar algo, todo mês, mesmo que seja pouco.
Aumente a reserva gradualmente
Com o tempo, transforme essa reserva em uma meta progressiva, alinhada ao seu custo de vida e ao seu nível de segurança desejado.
Passo 9 — Crie uma rotina de controle financeiro
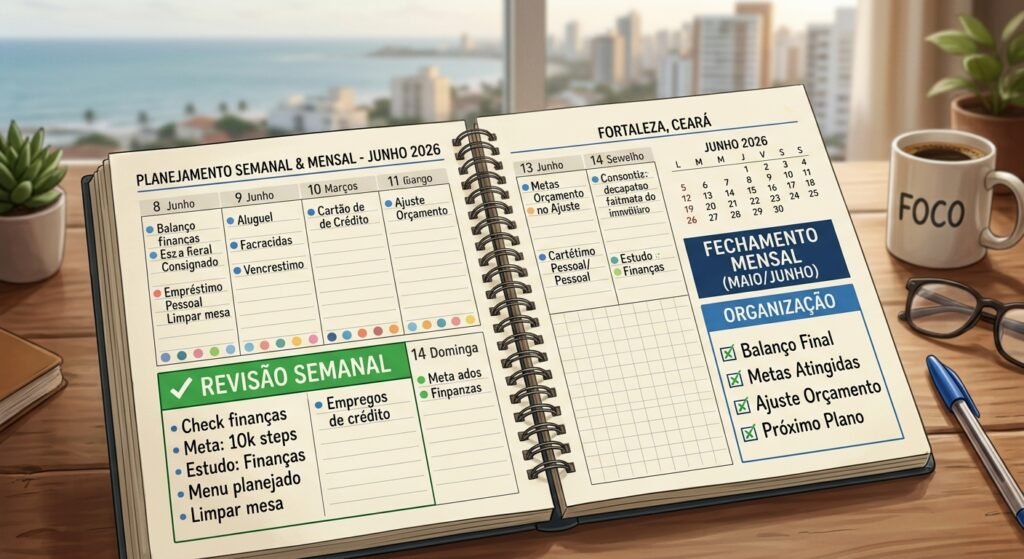
Controle financeiro diário — 5 minutos
Um olhar rápido nos gastos recentes já ajuda a evitar surpresas no fim do mês.
Revisão semanal — 15 a 20 minutos
Vale conferir:
- saldo disponível;
- contas a pagar;
- fatura do cartão;
- gastos da semana;
- orçamento restante em cada categoria.
Fechamento mensal
No fim do mês, algumas perguntas ajudam a fechar o ciclo com clareza:
- Quanto entrou?
- Quanto saiu?
- Quanto foi para dívidas?
- Quanto foi desperdiçado?
- Quanto consegui guardar?
- O que preciso mudar no próximo mês?
O que fazer quando o dinheiro acaba antes do fim do mês?
Não use automaticamente o cartão para cobrir o déficit
Essa é a saída mais rápida — e também a que mais alimenta o ciclo de dívidas. Antes de recorrer ao cartão, vale parar e entender o que causou o déficit.
Descubra em qual categoria o orçamento estourou
Voltar ao registro de gastos ajuda a identificar exatamente onde o plano não se sustentou.
Se o déficit é permanente, existem apenas três caminhos
Reduzir despesas + aumentar renda + reorganizar dívidas.
Como limpar o nome negativado e reconstruir sua vida financeira
Primeiro, descubra todas as pendências
Antes de negociar qualquer coisa, é importante ter o panorama completo de tudo o que está em aberto.
Negocie somente aquilo que cabe no orçamento
Aceitar uma parcela que não cabe na sua realidade só adia o problema — e costuma criar um novo.
Depois de regularizar, reconstrua seu histórico financeiro
Esse processo leva tempo, mas cada pagamento em dia contribui para reconstruir a confiança do seu nome no mercado.
Seu plano de recuperação financeira em 30 dias
Dias 1 a 7 — Diagnóstico: levantar a renda, listar todas as dívidas, analisar extratos, identificar desperdícios.
Dias 8 a 15 — Corte e organização: cancelar gastos desnecessários, definir limites por categoria, organizar vencimentos, interromper novas dívidas.
Dias 16 a 23 — Renegociação e renda: negociar dívidas prioritárias, procurar alternativas de renda extra, vender itens parados em casa, definir uma meta financeira clara.
Dias 24 a 30 — Consolidar o novo sistema: revisar os resultados do mês, ajustar o orçamento, definir metas para o próximo ciclo, criar a rotina mensal de acompanhamento.
Checklist — sua vida financeira está sob controle?
- Sei exatamente quanto ganho.
- Sei quanto gasto por mês.
- Listei todas as minhas dívidas.
- Sei quais dívidas têm juros maiores.
- Estou controlando o uso do cartão.
- Cortei gastos desnecessários.
- Tenho uma estratégia para aumentar minha renda.
- Tenho uma meta financeira definida.
- Estou começando minha reserva de emergência.
- Tenho uma rotina para acompanhar meu dinheiro.
Conclusão: Organizar sua vida financeira é recuperar sua liberdade
Recuperar o controle do seu dinheiro não é um evento que acontece da noite para o dia, mas sim um processo diário feito de pequenas escolhas conscientes.
Ao longo desta série, você viu que a transformação começa no diagnóstico claro do seu momento, passa pelo combate às dívidas prioritárias e pela eliminação dos pequenos vazamentos, e se consolida na criação de uma reserva de segurança acompanhada de novas fontes de renda.
O objetivo final nunca foi apenas acumular números na conta, mas garantir paz de espírito, previsibilidade e a certeza de que o seu dinheiro trabalha para apoiar suas escolhas de vida, e não o contrário.
🎁 Quer transformar esse aprendizado em um plano de ação prático?
Para ajudar você a dar o próximo passo com total segurança, preparamos o e-book gratuito “Dinheiro Sob Controle”.
Neste guia prático, você terá em mãos um passo a passo estruturado para aplicar tudo o que aprendeu nesta série: planilhas conceituais, rotinas de verificação e estratégias para eliminar despesas invisíveis e proteger o seu orçamento.
👉 Clique aqui para baixar gratuitamente o e-book “Dinheiro Sob Controle” e organize suas finanças hoje mesmo.
📚 Continue sua leitura na Série de Finanças Pessoais
Se você chegou até aqui e quer revisar ou aprofundar os passos anteriores desta jornada, confira os outros capítulos da nossa série especial:
- 📌 Parte 1: Como Organizar a Vida Financeira do Zero: Diagnóstico e Orçamento Familiar
- 📌 Parte 2: Como Sair das Dívidas e Controlar o Cartão de Crédito: Guia Completo
Você também pode gostar:
Planejamento Financeiro Pessoal: Como Organizar Seu Dinheiro, Economizar e Sair das Dívidas
Professor do Futuro: Como Integrar Tecnologia sem Perder a Humanidade
Educação Digital e o Futuro da Aprendizagem: Construindo Cidadania na Era da Tecnologia
Agentes de Inteligência Artificial: Arquitetos da Era Digital
Por Que Você Está Esgotado Mentalmente Mesmo Sem Fazer Nada de Diferente?